बँकिंग सेवा आणि ग्राहक समाधान
02-Oct-2026
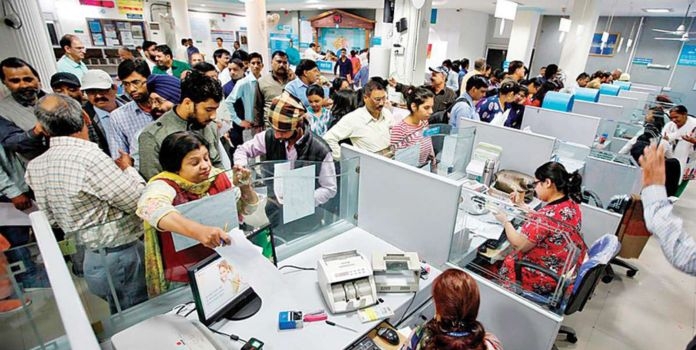
बँकिंग व्यवस्था तळागाळातील लोकांपर्यंत पोहोचावी, यासाठी सरकार विविध पातळ्यांवर प्रयत्नशील आहे. खासगी क्षेत्रातील बँकांनाही याच उद्देशाने परवानगी देण्यात आली. तसेच अलीकडच्या काळात आधुनिक तंत्रज्ञानाच्या साहाय्याने गावागावांत जाऊन सेवा देणार्या छोट्या बँकांनाही परवानगी देण्यात येत आहे. बिगर बँकिंग वित्तीय संस्थाही मोठ्या प्रमाणात वाढत आहेत. त्यामुळे आर्थिक क्षेत्र विस्तारत आहे, त्याचबरोबर यातील स्पर्धात्मकताही वाढताना दिसते. या पार्श्वभूमीवर व्यवसायवृद्धी करताना बँकांनी, वित्तीय संस्थांनी ‘ग्राहक हाच राजा’ हे तत्त्व बाळगून ग्राहकांना सेवा देणे गरजेचे. त्याविषयी ऊहापोह करणारा आजचा लेख...
भारत सरकारने दि. १९ जुलै १९६९ रोजी देशातील १४ मोठ्या बँकांचे राष्ट्रीयीकरण केले. त्यानंतर एप्रिल १९८० मध्ये आणखी सहा बँकांचे राष्ट्रीयीकरण केले. सध्याही सार्वजनिक उद्योगातील बँकांच्या एकत्रीकरणाबाबत चर्चा सुरू आहे. सध्या सार्वजनिक उद्योगात १२ बँका आहेत. याशिवाय १९९०च्या दरम्यान आर्थिक उदारीकरण धोरणामुळे खासगी बँकांनाही व्यवसाय सुरू करण्याची परवानगी मिळाली. एप्रिल १९९४ मध्ये ‘यूटीआय’ बँक (सध्याची अॅसिस बँक) हिने भारतात खासगी क्षेत्रातील बँक म्हणून व्यवसायास सुरुवात केली. सध्या देशात १२ सार्वजनिक उद्योगांतील बँका, २१ खासगी क्षेत्रातील बँका व १८४२ सहकारी बँका (यात १,४५७ नागरी सहकारी बँका, ३४ राज्य सहकारी बँका व ३५१ जिल्हा मध्यवर्ती सहकारी बँका) कार्यरत आहेत.
याशिवाय पोस्ट बँका, म्युच्युअल फंड योजना, खासगी वित्तीय संस्था व पतसंस्था असे विविध पर्याय ग्राहकांना व्यवहारासाठी उपलब्ध आहेत. हे स्पर्धात्मक क्षेत्र आहे. यापैकी प्रत्येकाची बलस्थाने आहेत. त्यामुळे साहजिकच ठेवीदारांच्या अपेक्षा वाढत चालल्या आहेत. ‘ग्राहक हाच राजा’ हे धोरण राबविले, तर ते वित्तीय संस्थेच्या व ग्राहकांच्यादेखील हिताचे आहे. नागरिकांचे उत्पन्न व राहणीमानदेखील दिवसेंदिवस सुधारत आहे. आपल्या दरडोई ‘जीडीपी’ २०३० पर्यंत चार हजार ते साडेचार हजार डॉलर होईल, असा अंदाज आहे. त्यामुळे बँकांच्या ग्राहकांच्या सेवेबाबतच्या अपेक्षा वाढत आहेत. बँका, वित्तीय सेवा देणार्या संस्थांनाही मोठी संधी आहे. बिनचूक व गतिमान सेवा, डिजिटल सेशन, कर्मचारी प्रशिक्षण, पासबुक छपाई, कामकाजाच्या वेळा, ग्राहकाभिमुख दृष्टिकोन, कर्जमंजुरी, खाते उघडण्याची सहज व सुलभ प्रक्रिया, तक्रार निवारण या व अशा अन्य माफक अपेक्षा असतात. त्यांची पूर्तता केली गेली, तर ग्राहकनिष्ठा, विश्वास, परिणामी हितकारक व ग्राहकांबरोबर दृढ व दूरगामी व्यावसायिक नातेसंबंध निर्माण होतात. पण, अशा स्पर्धात्मक वातावरणात ग्राहकसेवेला फार महत्त्व आहे.
भारतीय रिझर्व्ह बँकेने १९९० मध्ये तत्कालीन स्टेट बँक ऑफ इंडियाचे अध्यक्ष एम. एन. गोईपोरिया यांच्या अध्यक्षतेखाली एक समिती नियुक्त केली. या समितीने सरकारी बँकांमधील ग्राहकसेवा सुधारण्याच्या दृष्टीने अनेक सूचना केल्या. कामाचे तास, कर्मचारी प्रशिक्षण, तक्रार निवारण, वेळच्यावेळी पासबुक छपाई, ग्राहकाभिमुख दृष्टिकोन आदी सूचना त्यांनी दिल्या होत्या. तसेच त्रयस्थ संस्थेद्वारे ग्राहकांच्या अपेक्षा जाणून घेण्यासाठी सर्वेक्षण करुन घ्यावे, अशीही सूचना केली होती. सध्याही अनेक बँका, तसेच वित्तीय संस्था अशा प्रकारचे सर्वेक्षण करीत असून, शक्य तेवढे बदल करीत आहेत. या चढाओढीत खासगी बँका व वित्तीय संस्था अशा प्रकारचे सर्वेक्षण करीत असून, शक्य तेवढे बदल करीत आहे.
या चढाओढीत खासगी बँका व वित्तीय संस्था व सरकारी बँका यांत तीव्र स्पर्धा आहे. खासगी बँका विविध योजना, प्रभावी विपणन धोरण व ग्राहक मैत्रीपूर्ण दृष्टिकोन यामुळे आघाडीवर राहण्याचा प्रयत्न करीत आहेत. सार्वजनिक उद्योगांतील बँकादेखील याच प्रयत्नांत आहेत व ग्राहकराजाला खुश ठेवण्याच्या प्रयत्नात आहेत. सहकारी बँकांत मात्र अनेक बाबतींत सुधारणा होणे अपेक्षित आहे. अनेक सहकारी बँकांमध्ये राजकीय हस्तक्षेप असतो; परिणामी अनेक सहकारी बँका बुडाल्या आहेत. काही सहकारी बँका केवळ जिल्हा पातळीवरच कार्यरत आहेत. त्यामुळे त्यांच्या व्यवसाय विस्ताराला मर्यादा येतात. यात सारस्वत बँक, कॉसमॉस बँक, जनता सहकारी बँक, टीजेएसबी बँक, एसव्हीसी बँक व एनकेजीएसबी बँक या सहकार क्षेत्रातील बँका ग्राहकसेवा आणि व्यवसायात यशस्वी झाल्या आहेत व या बँका मोठ्या, प्रस्थापित, खासगी, तसेच सार्वजनिक उद्योगांतील बँकांपुढे आव्हान निर्माण करीत आहेत. २०२४-२५ या आर्थिक वर्षी स्टेट बँक, एचडीएफसी, आयसीआयसीआय, अॅक्सिस, कोटक महिंद्रा बँक या पहिल्या पाच सर्वाधिक नफा मिळविणार्या बँका होत्या. यावरून हे सिद्ध होते की, खासगी बँका किती ग्राहककेंद्रित आहेत. परिणामी नफा मिळविण्यात आघाडीवर आहेत. या पार्श्वभूमीवर सर्व बँकांच्या व्यवस्थापकांनी ‘ग्राहकसेवा समाधान अहवाल’ हा दरवर्षी त्रयस्थ संस्थेद्वारे केला, तर खूप लाभ होऊ शकेल. ग्राहकांच्या अपेक्षा, सेवा सुधारण्यासाठी वाव, तक्रार निवारण प्रक्रिया यांबाबत ‘समाधान निर्देशांक’ जाणून घ्यावयास हवा. वय वर्षे ३० किंवा त्यापेक्षा कमी वय असलेल्या तरुणांची संख्या जवळपास ४० टक्के आहे. म्हणजे, जवळजवळ ६० कोटी एवढी मोठी आहे, तर १५ ते ६० वर्षे या वयोगटात ६५ टक्के नागरिक आहेत. म्हणजे सुमारे ९५ कोटी ग्राहकांवर लक्ष केंद्रित करणे गरजेचे आहे. सर्वेक्षण करण्याचे अनेक प्रकार आहेत. ते बँकांना माहीत असणे व त्यांची वेळोवळी कार्यवाही करणे, हे बँकांच्या व्यावसायिक हिताचे आहे.
सर्वेक्षणाचे प्रकार
पहिला प्रकार म्हणजे, आपल्या ग्राहकांची निष्ठा आपल्या संस्थेवर किती आहे; तसेच ‘ग्राहकसेवा समाधान निर्देशांक’ माहीत करून घेणे. एखादा ग्राहक वर्षानुवर्षे आपल्या बँकेचा खातेदार असेल, तर ते जाणून घेण्याचा प्रयत्न करणे गरजेचे आहे. असे असेल, तर ही गोष्ट नक्कीच सकारात्मक आहे. असे जेवढे खातेदार असतील, ते टिकविणे व हे प्रमाण वाढविणे महत्त्वाचे आहे. ग्राहकसेवेतील बलस्थाने व कमतरता जाणून घेऊन त्यात वेळीच सुधारणा केली, तर बँकेचा नफा वाढू शकतो. जेव्हा एखादा ग्राहक आपल्या बँकेत खाते उघडतो, तेव्हाच त्याच्या बँकेकडून अपेक्षित असलेल्या ग्राहकसेवा समजून घ्यायला हव्यात. महिला, ज्येष्ठ नागरिक, नोकरदार, व्यावसायिक, शेतकरी, उद्योजक असे वर्गीकरण करून सेवा दिली, तर ग्राहक समाधानी होईल व बँकेलादेखील व्यवसायाची संधी मिळेल.
खाते बंद करण्याचे कारण जाणून घेणे आवश्यक
दुसरा प्रकार म्हणजे जेव्हा एखादा ग्राहक खाते बंद करतो, तेव्हा खाते बंद करण्याचे कारण जाणून घेणे फार महत्त्वाचे असते. तो खातेदार बँकेने दिलेल्या सेवेबाबत असमाधानी असेल, तर ते कारण समजून घेऊन लगेच योग्य ती कार्यवाही केली, तर खाते बंद करण्याचे प्रमाण कमी होईल. तेव्हा मागील वर्षात ज्या ग्राहकांनी खाते बंद केले आहे, केवळ अशाच खातेदारांचे सर्वेक्षण केले, तर खूप गोष्टी लक्षात येतील आणि होणाच्या चुका टाळता येतील. लिष्ट प्रक्रिया सोपी करता येईल. ग्राहकसेवा सुधारता येईल. सध्याच्या स्पर्धात्मक वातावरणात ज्याची सेवा सर्वोत्तम असेल, तोच टिकू शकतो, अन्यथा व्यवसायवृद्धी व नफावाढीवर परिणाम होऊ शकतो.
खात्यांच्या प्रकारानुसार सर्वेक्षण
तिसरा प्रकार म्हणजे एखादी ‘डिपॉझिट’ योजना. सेफ डिपॉझिट लॉकर, गृहकर्ज, शिक्षणकर्ज, व्यावसायिक कर्जे, बचत, चालू मुदत ठेव, आवर्ती खाते, विविध कर्जदार या सर्व प्रकारची खाती बँकेला लाभदारी असतात व ती जेवढी जास्त, तेवढा फायदा अधिक. त्याला समाधानकारक प्रतिसाद मिळत असेल, तर उत्तम; पण प्रतिसाद नसेल, तर त्यावर जरूर विचार करावा. अशा प्रकारे प्रत्येक प्रकाराचे स्वतंत्र सर्वेक्षण करून अहवाल केला, तर यातील एखादा प्रकार का वाढत आहे किंवा का नाही, हे समजून घेणे गरजेचे आहे. एखादी शाखा फायद्यात, तर त्याच बँकेची दुसरी शाखा नुकसानीत असेल, तर त्वरित सुधारणा करावयास हवी.
गोपनीय ग्राहक म्हणून भेट देऊन कामकाज पाहणे
सर्वेक्षणाचा एक चौथा प्रकार म्हणजे, बँकेच्या शाखेला गोपनीय ग्राहक म्हणून भेट द्यायची व तेथे काम सुरू आहे, ते पाहून त्याची नोंद करायची. बँकेच्या शाखा वेळेत उघडणे, सर्व कर्मचारी त्यांच्या कामाच्या वेळेत बँकेत उपस्थित असणे, बँकेच्या नावाचा बोर्ड स्पष्ट भाषेत असणे, वाहन पार्किंगची सोय असणे, तसेच ग्राहकांना बसण्याची पुरेशी व्यवस्था, पिण्याचे पाणी, शाखेत पुरेसा प्रकाश, स्वच्छता, आवश्यक स्टेशनरीची उपलब्धता, बोलण्यात स्थानिक भाषेचा वापर, कार्यरत ‘एटीएम’, ‘मे-आय-हेल्प-यू’ काऊंटर, विकलांग, अंध किंवा ज्येष्ठ नागरिक यांना प्राधान्याने सेवा या व अशा अनेक छोट्या छोट्या बाबीदेखील महत्त्वाच्या ठरतात. प्रत्येक ग्राहकाला आपण बँकेचे महत्त्वाचे खातेदार आहोत, अशी आपुलकीची भावना निर्माण करून देण्यात बँकेच्या शाखेतील कर्मचारी यशस्वी होऊ शकले, तर ग्राहक कधीही सोडून जाणार नाहीत. ग्राहकाला त्याच्या वाढदिवसाला एक शुभेच्छा संदेश पाठविणेदेखील ग्राहकाचे बँकेविषयक मन चांगले होऊ शकते व असा समाधानी ग्राहक हा बँकेला अडचणीतदेखील साथ देतो. खासगी बँक, म्युच्युअल फंड कंपन्या आणि खासगी वित्तीय संस्था या मार्केटिंगमध्ये खूप आक्रमक धोरण राबवितात. त्यामुळे अनेक सरकारी व सहकारी बँकांना ठेवीदार मिळणे अवघड होते.
एखादी बचत योजना किंवा एखादी नवी सेवा सादर करण्यापूर्वी त्याला ग्राहकांचा किती प्रतिसाद मिळेल, त्यांच्या काय सूचना आहेत, काय अडचणी येऊ शकतात, हे समजून घेण्यासाठी ती योजना राबविण्यापूर्वी सर्वेक्षण करावे, त्यामुळे आपल्या नव्या योजनेला ग्राहकांचा जास्तीत जास्त प्रतिसाद कसा मिळेल, याची काळजी घेतली जाईल. अनेक बँकांनी असे काही सर्वेक्षण केलेले नाही. अनेक गोष्टी गृहीत धरल्या जातात व नंतर जसा अनुभव येईल, तशा त्यात दुरुस्त्या केल्या जातात. यात वेळ जातो व परिणामी बँकेचा नफा व प्रतिमेवरदेखील परिणाम होतो. ‘ग्राहकसेवा निर्देशांक अहवाल’ शयतो दरवर्षी काढावेत व त्यांची तुलना करावी. कमीत कमी दर तीन वर्षांनी प्रत्येक शाखा अशा प्रकारच्या अहवालात समाविष्ट करावी, जेणेकरून होणारे नुकसान टाळता येईल. जिथे काही कमतरता आढळेल, त्यात सुधारणा करावी. गरजेनुसार कर्मचार्यांना विविध प्रकारचे प्रशिक्षण देण्यात यावे, जेणेकरुन तेदेखील अद्ययावत राहतील. दिवसेंदिवस तंत्रज्ञानदेखील बदलत आहे व अधिक गतिमान होत आहे. सध्या डिजिटल फसवणुकीचे प्रमाण हे प्रचंड वाढत आहे. यात प्रामुख्याने ज्येष्ठ नागरिक व महिला बळी पडतात. तेव्हा त्यांची या धोयांपासून असणारी जागरुकता वाढविण्यासाठी विशेष प्रयत्न करावेत आणि वेळ पडल्यास त्यांना मदत व मार्गदर्शन करावे, हीदेखील एक सामाजिक सेवा आहे. यामुळे बँकेची प्रतिष्ठा वाढेल. खासगी, सार्वजनिक उद्योगातील, सहकारी किंवा परदेशी बँका असोत, बँकेच्या सर्व शाखांमधील स्थानिक प्रशासन जेवढे प्रभावी, सेवाभावी व कर्तव्यदक्ष असेल, तेवढी ती बँक अथवा तिची शाखा ग्राहकाच्या मनात घर करून बसते व ग्राहक बँकेला आपलं मानतो. असा ग्राहक बँकेला लाभदायी ठरतो. हे प्रमाण जास्त हवे.
आजकाल सर्व ग्राहकांची एकापेक्षा जास्त बँकखाती असतात. तेव्हा आपली बँक ही त्याचे सर्वांत जास्त आर्थिक व्यवहार सांभाळणारी ठरली, तर सोन्यातून पिवळे. ‘कस्टमर इज नेव्हर राँग’ हे ब्रीदवाय बँकेच्या प्रत्येक कर्मचार्याने आपल्या मनात बिंबवायला हवे!
शशांक गुळगुळे
लेखक बँकेत मॅनेजर म्हणून कार्यरत होते. २०११ साली त्यांनी सेवानिवृत्ती पत्करली. एम.ए इन इकोनॉमिक्स, डिप्लोमा इन कॉम्प्युटराईज्ड बँकिंग ऍप्लीकेशन असे आर्थिक क्षेत्राशी संलग्न शिक्षण. ते अर्थ-उद्योग विषयातील अभ्यासक आहेत.
अग्रलेख


संबंधित मजकूर




Email
Useful Links
Contact Us
Phone
+91 22 2416 3121