‘आयडीबीआय’च्या निर्गुंतवणुकीचे अर्थकारण!
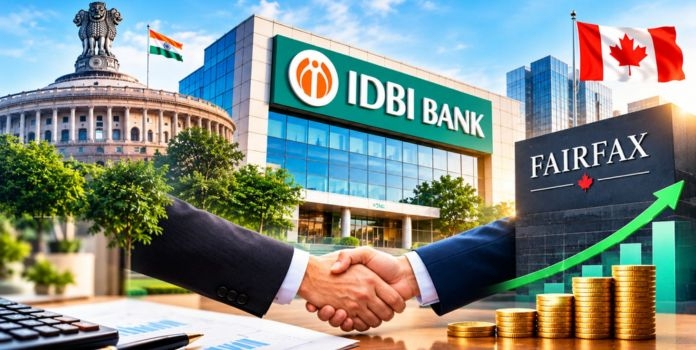
‘आयडीबीआय’ बँकेतील ६०.७२ टक्के हिस्सा विकण्यासाठी कॅनडाच्या ‘फेअरफॅस’ची धोरणात्मक खरेदीदार म्हणून निवड मंजूर झाली आहे. ५२ हजार ८७८ कोटींच्या या व्यवहाराने सरकारी मालकी, बँकेची कार्यक्षमता आणि सार्वजनिक पैशाच्या वापराबाबत नव्या चर्चेला तोंड फोडले. तथापि, या निर्णयाचे महत्त्व त्याच्या आर्थिक परिणामांवरून ठरणार आहे.
‘आयडीबीआय’ बँकेच्या निर्गुंतवणुकीचा महत्त्वाचा टप्पा पार पडला असून, केंद्र सरकारच्या मंत्रिमंडळाच्या आर्थिक व्यवहारविषयक समितीने दि. १४ ऑटोबर रोजी कॅनडाच्या ‘फेअरफॅस फायनान्शियल होल्डिंग्ज’शी संबंधित कंपनीची धोरणात्मक खरेदीदार म्हणून निवड मंजूर केली. या व्यवहारात केंद्र सरकारचा ३०.४८ टक्के आणि भारतीय आयुर्विमा महामंडळाचा अर्थात, ‘एलआयसी’चा ३०.२४ टक्के हिस्सा विकला जाणार आहे. एकूण ६०.७२ टक्के हिश्श्यासाठी ५२ हजार ८७८ कोटींचा मोबदला निश्चित करण्यात आला. संपूर्ण व्यवहार पूर्ण झाल्यावर ‘आयडीबीआय’चा केंद्र सरकारकडे, १५ टक्के आणि ‘एलआयसी’कडे १९ टक्के हिस्सा राहील. म्हणजेच, सरकार आणि ‘एलआयसी’ यांची मालकी पूर्णपणे संपुष्टात येणार नाही. तथापि, बँकेचे व्यवस्थापन आणि नियंत्रण नव्या धोरणात्मक गुंतवणूकदाराकडे जाण्याचा मार्ग या निर्णयाने खुला होईल.
खरेदीदाराची निवड आणि व्यवहाराची अंतिम पूर्तता, या दोन्ही वेगवेगळ्या गोष्टी आहेत. आवश्यक करार, नियामक मंजुरी आणि अन्य संमतींची प्रक्रिया पूर्ण झाल्यावरच प्रत्यक्ष मालकीबदल होणार आहे. त्यामुळे या निर्णयाकडे, निर्गुंतवणुकीच्या प्रक्रियेतील निर्णायक पाऊल म्हणून पाहणेच अधिक योग्य ठरेल. बँकेतील ६०.७२ टक्के हिश्श्याची किंमत ५२ हजार ८७८ कोटी असून, या रकमेतील केंद्र सरकारचा हिस्सा आणि ‘एलआयसी’चा हिस्सा त्यांच्या विक्रीच्या प्रमाणात विभागला जाणार आहे. त्यामुळे ही संपूर्ण रक्कम सरकारी तिजोरीत जमा होणार किंवा ती थेट देशातील पायाभूत सुविधांसाठी खर्च केली जाणार, असे ढोबळमानाने म्हणता येणार नाही.
निर्गुंतवणुकीवर टीका करताना, ‘सरकारी बँक विकणे म्हणजे देशाची मालमत्ता विकणे,’ असा आरोप विशेषतः विरोधकांकडून केला जातो. सरकारी मालकीच्या संस्थांविषयी नागरिकांना आपुलकी वाटणे, हे अत्यंत स्वाभाविकच. बँक ही नागरिकांच्या ठेवी, उद्योगांना मिळणारे कर्ज, शेतकर्यांची आर्थिक गरज आणि लघुउद्योगांच्या पतपुरवठ्याशी जोडलेली संस्था आहे. त्यामुळे तिच्या मालकीत बदल होताना कर्मचारी, ठेवीदार आणि कर्जदार यांच्या हिताचे काय होणार? असा प्रश्न विचारणेही योग्यच. मात्र, सरकारी मालकी कायम ठेवणे, हाच बँकेच्या सुरक्षिततेचा किंवा कार्यक्षमतेचा एकमेव निकष ठरत नाही. बँकेचे कामकाज किती सक्षम आहे, तिचे कर्जवाटप किती शिस्तबद्ध आहे, ग्राहकांना सेवा किती चांगली मिळते आणि सार्वजनिक पैशावर तिचे अवलंबित्व किती आहे, या कसोट्यांवरही त्याचे मूल्यमापन व्हायला हवे.
‘आयडीबीआय’ बँकेचा इतिहास यासंदर्भात महत्त्वाचा. बँकेची आर्थिक स्थिती बिघडल्याने रिझर्व्ह बँकेने २०१७ मध्ये तिला, सुधारात्मक निर्बंधांच्या चौकटीत आणले. बुडीत कर्जांचे वाढते प्रमाण आणि वाढत्या तोट्यामुळे, बँकेला भांडवलाच्या आधाराची गरज होतीच. त्यानंतर ‘एलआयसी’ने तिचा मोठा हिस्सा घेतला आणि सरकारनेही भांडवल पुरवले. २०१९ मध्ये केंद्र सरकारने बँकेत, ४ हजार ५५७ कोटींचे भांडवल गुंतवण्यास मंजुरी दिली. त्यानंतर बँकेच्या आर्थिक स्थितीत सुधारणा झाली आणि मार्च २०२१ मध्ये, रिझर्व्ह बँकेने तिच्यावरील निर्बंध शिथिल केले. सार्वजनिक पैशातून बँकेला आधार देण्यात आला, तिची आर्थिक प्रकृती आता सुधारली असून, तिचे व्यवस्थापन अधिक सक्षम करण्यासाठी धोरणात्मक गुंतवणूकदार आणण्याचा प्रयत्न सरकारकडून होत आहे. बँकेच्या आर्थिक कामगिरीतही सुधारणा झालेली दिसते. ‘आयडीबीआय’ बँकेने आर्थिक वर्ष २०२५-२६ मध्ये ९ हजार ५१३ कोटींचा निव्वळ नफा नोंदवला. मार्च २०२६ अखेर तिचे बुडीत कर्जाचे प्रमाण २.३२ टक्के आणि निव्वळ बुडीत कर्जाचे प्रमाण हे ०.१५ टक्के होते. भांडवल पर्याप्तता प्रमाण २६.६५ टक्क्यांवर पोहोचले होते. ही आकडेवारी बँकेची आर्थिक स्थिती पूर्वीपेक्षा सुधारल्याचे दाखवते. बँकेची स्थिती सुधारल्यानंतर, तिच्या पुढील वाढीसाठी नवे व्यवस्थापन आणि दीर्घकालीन भांडवली पाठबळ मिळवण्याचा हा प्रयत्न आहे.
सार्वजनिक क्षेत्रातील बँकांची एकूण स्थितीही गेल्या काही वर्षांत बदलली असून, आर्थिक वर्ष २०२३-२४ मध्ये सार्वजनिक क्षेत्रातील बँकांनी एकत्रित १.४१ लाख कोटींचा निव्वळ नफा नोंदवला. मार्च २०१८ मध्ये १४.५८ टक्क्यांवर पोहोचलेले त्यांचे ढोबळ बुडीत कर्जाचे प्रमाण, सप्टेंबर २०२४ मध्ये ३.१२ टक्क्यांपर्यंत खाली आले. बुडीत कर्जांची ओळख अधिक पारदर्शकपणे करण्याची प्रक्रिया, भांडवलपुरवठा, कर्जवसुली आणि दिवाळखोरीविषयक कायदेशीर व्यवस्थेतील बदल यांचा यात वाटा आहे.
याच पार्श्वभूमीवर निर्गुंतवणुकीचा आर्थिक अर्थही समजून घ्यायला हवा. सरकारने प्रत्येक व्यवसाय स्वतः चालवावा की, आवश्यक तेथे नियमन आणि देखरेख कायम ठेवून खासगी व्यवस्थापनाला संधी द्यावी, हा प्रश्न धोरणात्मक. बँकिंग क्षेत्रात ठेवीदारांचा विश्वास, आर्थिक स्थैर्य आणि कर्जपुरवठ्याची सातत्यपूर्ण उपलब्धता यांला विशेष महत्त्व आहे. ‘आयडीबीआय’ ही रिझर्व्ह बँकेच्या नियमनाखालील अनुसूचित व्यावसायिक बँक. मालकी बदलली, तरी तिच्यावर लागू असलेले बँकिंगविषयक नियम, भांडवलविषयक निकष आणि ग्राहक हिताचे संरक्षणांची अंमलबजावणी आवश्यकच राहणार आहे. ‘फेअरफॅस’सारख्या गुंतवणूकदाराकडून आधुनिक तंत्रज्ञान, व्यवस्थापनाचा अनुभव आणि व्यवसायविस्तारासाठी नवी दिशा मिळण्याची शयता आहे. बँकेच्या डिजिटल सेवांचा दर्जा, ग्राहकांना कर्ज मिळण्याची प्रक्रिया, लघुउद्योगांना होणारा पतपुरवठा, शाखांची उपलब्धता आणि कर्मचार्यांचे हित यांमध्ये प्रत्यक्ष सुधारणा दिसल्या, तरच या व्यवहाराचे यश मोजता येईल.
निर्गुंतवणुकीतून मिळणार्या पैशाबाबतही असाच दृष्टिकोन आवश्यक. सरकारला मिळणारी रक्कम सार्वजनिक वित्तव्यवस्थेचा भाग होईल आणि ती विविध विकासकामांसाठी वापरण्याची संधी मिळेल. त्याचप्रमाणे ‘एलआयसी’ला मिळणारी रक्कम तिच्या मालमत्तेचा भाग होेईल; ती केंद्र सरकारच्या तिजोरीत जमा होणार नाही. त्यामुळे निर्गुंतवणुकीचा फायदा मांडताना, हे मुद्दे स्वतंत्रपणे समजून घ्यायला हवेत. ‘एअर इंडिया’च्या खासगीकरणाचे उदाहरण या चर्चेत अनेकदा दिले जाते. सरकारी मालकीत असताना, दीर्घकाळ तोटा सहन करणार्या विमान कंपनीची जबाबदारी खासगी समूहाकडे गेल्यानंतर, विस्तार आणि सेवा सुधारण्याचे प्रयत्न सुरू झाले. यावरून सरकारी मालकीतील प्रत्येक संस्था खासगी हातात गेल्यावर यशस्वी होईल, असा निष्कर्ष काढता येणार नाही. मालकीबदलानंतर संस्थेची कार्यक्षमता वाढते का? आणि सार्वजनिक हित सुरक्षित राहते का? हा प्रश्नही महत्त्वाचा ठरतो.
म्हणूनच, ‘आयडीबीआय’ बँकेच्या निर्गुंतवणुकीकडे, राजकीय चष्म्यातून पाहणे योग्य नाही. सरकारच्या निर्णयावर प्रश्न विचारणे विरोधकांचे काम आहे; पण त्यासाठी आकडे, अटी आणि बँकेच्या भविष्यातील परिणामांचा आधार असायला हवा. त्याच वेळी सरकारनेही या निर्णयाचे समर्थन केवळ मोठ्या रकमेतून किंवा विदेशी गुंतवणूकदाराच्या सहभागातून न करता, बँकेची कामगिरी कशी सुधारेल, कर्मचार्यांचे हित कसे जपले जाईल आणि ठेवीदारांचा विश्वास कसा कायम राहील, हे स्पष्ट केले पाहिजे. ‘आयडीबीआय’ बँकेचा झालेला हा व्यवहार बँकिंग क्षेत्रातील म्हणूनच महत्त्वाचा असा टप्पा आहे, हे लक्षात घेतले पाहिजे.
--
संपादकीय विभाग
दै. मुंबई तरुण भारत
अग्रलेख


संबंधित मजकूर




Email
Useful Links
Contact Us
Phone
+91 22 2416 3121