साठीनंतरच्या तजविजीसाठी...
01-Oct-2026
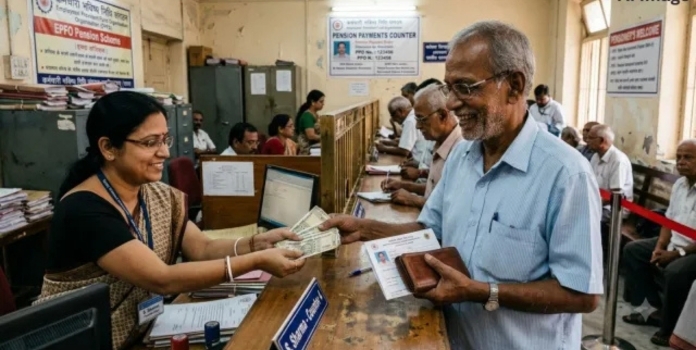
भविष्यातील गुंतवणूक म्हणून भारतीयांकडे पर्याय काय? वय वर्ष ६० झाल्यानंतर भारतीय कुठल्या खर्चासाठी तरतूद करत आहेत? याबद्दल नुकताच ‘नॅशनल पेन्शन सिस्टम प्रेफरन्स इन्डेस स्डटी २०२६’ हा अहवाल प्रकाशित झाला. त्यानिमित्ताने भारतीयांचा भविष्यातील गुंतवणुकीचा कल नेमका काय? हे जाणून घेण्यासाठी हा ऊहापोह.
भारतीयांनी आजवर पारंपरिक गुंतवणूक करताना सोने हा पर्याय निवडला खरा; पण प.आशियातील युद्धजन्य स्थितीत, जागतिक अस्थिरतेत सोन्यातील गुंतवणूक न परवडणारी आणि जोखमीचीही ठरतेय. मग त्यांच्याकडे पर्याय काय राहतो? तर, म्युच्युअल फंड्स, मुदत ठेवी, ‘एसआयपी’, रिअल इस्टेट, शेअर बाजार इ. मात्र, भविष्याच्या दृष्टीने दीर्घकालीन गुंतवणुकीसाठी पर्याय म्हणून, ‘पेन्शन निधी विनियामक आणि विकास प्राधिकरण’अंतर्गत ‘नॅशनल पेन्शन सिस्टम’चा (एनपीएस) पर्याय २००४ साली केंद्र सरकारकडून समोर ठेवण्यात आला.
नोकरदारांच्या निवृत्तीनंतर त्यांच्याकडे एक ठरावीक सन्मानपूर्वक रक्कम उतारवयासाठी राखीव असावी, त्यांना वृद्धापकाळात सन्मानाने जगता यावे, यासाठी ‘एनपीएस’ची निर्मिती झाली. यानंतर केंद्र सरकारी कर्मचारी आणि सार्वजनिक क्षेत्रातील कंपन्यांतील कर्मचार्यांसाठी, ती अनिवार्यही करण्यात आली. यानंतर सर्वसामान्य नोकरदारवर्गालाही यात सामावून घेण्यात आले. हा नोकरदारवर्ग आपल्या भविष्य निर्वाह निधीविषयी नेमका काय विचार करतो, याबद्दलचे एक सर्वेक्षण अलीकडेच ‘एचडीएफसी पेन्शन’तर्फे करण्यात आले. त्यानुसार, आजही भारतीय भविष्य निर्वाह निधीचा विचार, हा वैद्यकीय खर्चाची तरतूद म्हणूनच करताना दिसतात. म्हणजेच, एकूण पेन्शनच्या ४५ टक्के रक्कम ही वैद्यकीय खर्चासाठी, त्यानंतर आपत्कालीन निधी, मुलांच्या उच्चशिक्षणासाठी, निवृत्ती नियोजनासाठी असे त्यांचे प्राधान्यक्रम.
निवृत्तीच्या काळात सर्वांत मोठी चिंता ही आरोग्य खर्चांची आहे. निवृत्तीसाठी बचत करताना गुंतवणूक किती करावी, यापेक्षा भविष्यात त्या गुंतवणुकीच्या आधारे भविष्यातील आरोग्य खर्च कसा परवडेल, याबद्दल विचार करण्याकडे कल दिसून आला. महत्त्वाचे म्हणजे या अहवालानुसार, ६९ टक्के लोकांना निवृत्तीनंतर कुटुंबाकडून आर्थिक मदत मिळेल, अशी अपेक्षा वाटते. ‘आम्ही निवृत्तीनंतर स्वावलंबी राहणार नाही!’ अशी चिंताही ३५ टक्के जणांना वाटते. याच सर्वेक्षणात एकूण १ हजार ८१२ जणांची उत्तरे लक्षात घेतली होती; त्यांपैकी २५ टक्के महिला, तर ७५ टक्के पुरुष होते. त्यांपैकी ५० टक्के जणांचे वयोमान ३०-४० वर्षे, तर उर्वरित ५० टक्के गटाचे वयोमान ४१-५५ वर्षे होते. ५१ टक्के शहरी व ४९ टक्के निमशहरी भागांतील निवासी होते. तसेच यातील ७० टक्के जण नोकरदार, तर उर्वरित ३० टक्के जण हे व्यावसायिक होते. त्यांचे सरासरी उत्पन्न वर्षाला १० लाखांहून अधिक होते, तर निमशहरी भाग किंवा ग्रामीण भागातील वार्षिक उत्पन्न सात-आठ लाख रुपये इतके असल्याचे समोर आले.
यातील ४५ टक्के जणांना वैद्यकीय उपचारांसाठीच ‘पेन्शन फंड’ गरजेचा आहे, असे वाटत आहे. वाढता वैद्यकीय उपचार खर्च, आरोग्याशी निगडित समस्या, ‘कोविड’ महामारीसारखे संकट, कुटुंबातील आपत्कालीन पैशाची गरज, निवृत्तीनंतरची पैशाची चणचण, मुलांचे कमी होत जाणारे अवलंबित्व, महागाई दराशी झुंज, भविष्यासाठी भरीव रकमेची तरतूद, पैसा हाताशी नसल्याने समाजात घटणारी पत, अशी भविष्याच्या तरतुदीची प्राधान्यक्रमानुसार कारणे असल्याचे हा अहवाल सांगतो.
गुंतवणूक करताना जीवन विमा, आरोग्य विमा, मुदत ठेवी हा पारंपरिक गुंतवणूक पर्याय ६० टक्के जणांना, अधिक जवळचा वाटतो. म्युच्युअल फंड, सोन्यातील गुंतवणूक ३०-६० टक्के जणांना किफायतशीर वाटते; तर रिअल इस्टेट, नॅशनल पेन्शन स्कीम, ‘ईपीएफ’-‘पीपीएफ’, शेअर्स आदी गुंतवणुकीला १०-३० टक्के जणांचेच प्राधान्य आहे. यापैकी जीवन विमा, म्युच्युअल फंड, रिअल इस्टेट, ‘एनपीएस’, ‘एपीएफ’, ‘पीपीएफ’ आदींमध्ये, २०२३च्या तुलनेत तीन टक्क्यांपेक्षा जास्त वाढ नोंदविण्यात आली. वरील आकडेवारीवरून अंदाज येईल की, आजही जीवन विमा, आरोग्य विमा, मुदत ठेवी याच गोष्टी भविष्याची तरतूद म्हणून, अग्रक्रमाने विचार केल्या जातात. ज्या ‘एनपीएफ’ला अग्रस्थानी ठेवून हे सर्वेक्षण करण्यात आले, त्यासाठी ३० टक्के जणांनी गुंतवणुक करण्यात प्राधान्य दिले.
‘एनपीएस’बद्दल अद्यापही जनजागृतीची गरज असल्याचेच या आकडेवारीतून दिसते. ज्यात आपल्याला १०० टक्के ‘इक्विटी’ गुंतवणुकीचा पर्याय उपलब्ध आहे, याची माहिती केवळ ३१ टक्के जणांनाच आहे. गरजेनुसार आपण पैसे काढू शकतो, याबद्दलही केवळ ३१ टक्के जणांनाच माहिती आहे. ‘लॉक इन पीरियड’ काढू शकतो, याबद्दलही केवळ २९ टक्के जणांनाच माहिती होती. वय वर्षे ७५ वरून वाढवत ८५ वर्षे इतके करता येणे शय असल्याची माहितीही २९ टक्के जणांनाच आहे.
निवृत्तीनंतरच्या जमा रकमेपैकी ठरावीक हिस्सा वापरून, वार्षिकी खरेदी केली जाते. त्यातूनच नियमित पेन्शनसदृश उत्पन्न मिळते, तिला ‘अॅन्युटी’ म्हणतात. ती कमी करण्याची तरतूदही यात आहे. अर्थात, किमान २० टक्के ‘अॅन्युटी’ ठेवण्यास बंधनकारक आहे, हा नियम केवळ २४ टक्के जणांनाच माहिती आहे. या गुंतवणुकीत ६० वर्षांनंतर करमुक्त उत्पन्न मिळते. सरकारी नियामक मंडळ असल्याकारणास्तव जोखीम शून्य असून, वारसदारांनाही लाभ मिळतो. तसेच, यात वय वर्ष १८ पासून गुंतवणूक सुरुवात करता येते. ‘एनपीएस’बद्दलची माहिती देणारा वर्ग हा ७१ टक्के जणांसाठी कुटुंबातील मित्रमंडळींचाच आहे. त्यानंतर ५३ टक्के जणांना समाज माध्यम आणि ४६ टक्के जणांना ‘युट्यूब’द्वारे माहिती मिळाल्याचेही अहवाल सांगतो. १८ वर्षांखालील मुलांसाठी ‘एनपीएस वात्सल्य’ या योजनेअंतर्गत, आपल्या पालकांच्या मदतीने रक्कम गुंतवता येते. पण, चिंतेचा विषय हा की, याबद्दल २८ टक्के जणांनाच माहिती आहे, उर्वरित २७ टक्के जणांनी याबद्दल कधीतरीच ऐकले आहे.
मुळातच भारतीयांचा निवृत्तीचा दृष्टिकोन हा केवळ वैद्यकीय खर्च आणि उपचार, असाच राहिला आहे. भारतीय आता केवळ आजच्या गरजा भागवण्यासाठी बचत करण्याऐवजी निवृत्ती, आरोग्य खर्च, आपत्कालीन परिस्थिती आणि मुलांच्या भवितव्यासाठी दीर्घकालीन आर्थिक नियोजनाला अधिक महत्त्व देताना दिसतात. भारतीयांची बचत मानसिकता ‘फक्त बचत’ करण्यापासून ‘उद्दिष्टाधारित आणि दीर्घकालीन आर्थिक नियोजना’कडे सरकत आहे; पण या बदलाचे रूपांतर प्रत्यक्ष आर्थिक कृतीत करण्यासाठी, आर्थिक साक्षरता आणि नियोजनाची गरज अजूनही मोठी आहे.
तेजस परब
मुंबई विद्यापीठातून एमएसीजेपर्यंत शिक्षण. वाणिज्य शाखेतून पदवी. सध्या ‘मुंबई तरुण भारत’मध्ये मुख्य उपसंपादक (वेब) म्हणून कार्यरत. पाच वर्षांपासून विविध वृत्तपत्रांमध्ये वार्ताहर व उपसंपादक पदाचा अनुभव. दोन प्रमुख वृत्तपत्रांतील निनावी सुत्रांच्या बातम्यांबद्दल संशोधन. डिजिटल मीडियासाठी लेखन. डिजिटल मार्केटींग विषयाचा अभ्यासक.
अग्रलेख


संबंधित मजकूर




Email
Useful Links
Contact Us
Phone
+91 22 2416 3121